FOCUS – Marché mondial du lait : dynamiques régionales, montée en gamme, concentration sectorielle
Selon les Perspectives agricoles OCDE-FAO 2026-2035, la production mondiale de lait devrait progresser d’environ 2 % par an et atteindre 1,2 milliard de tonnes en 2035. Moins de 7 % des volumes étant échangés à l’international, cette croissance devrait être principalement absorbée par les grands marchés domestiques, notamment en Inde et au Pakistan, où l’augmentation rapide de la production accompagne celle de la consommation. En parallèle, la World Dairy Map 2026 de Rabobank souligne une recomposition des pôles de croissance, avec la montée en puissance des Amériques du côté de l’offre et de nouveaux débouchés en Asie, au Moyen-Orient et au Brésil.
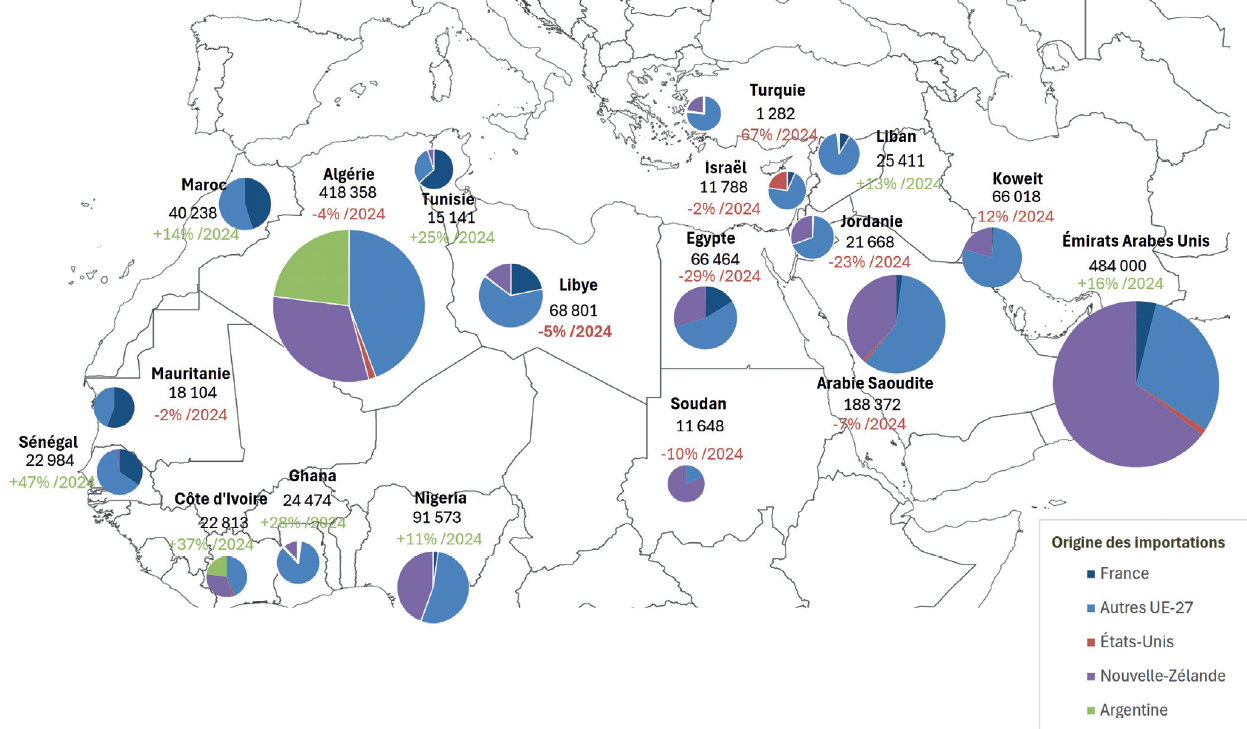
Cette évolution tient aussi aux stratégies de plusieurs grands importateurs, qui cherchent à réduire leur exposition aux marchés internationaux en renforçant leurs capacités de production et de transformation. En Chine, les importations de poudres de lait ont ainsi été divisées par deux entre 2021 et 2025 (USDA, juin 2026), tandis que la production nationale s’oriente vers des produits à plus forte valeur ajoutée (mozzarella, beurre, crème). Selon un rapport canadien consacré au secteur laitier chinois, la valeur des ventes de fromage devrait progresser de 2,3 % par an entre 2026 et 2030, soutenue par les stratégies des groupes laitiers visant à l’intégrer aux habitudes alimentaires locales (ex. publicité de Milkground, filiale de la firme Mengniu). En Algérie, une nouvelle laiterie publique (Giplait) et le projet Baladna, développé avec le Qatar, pourraient à terme couvrir 50 % des besoins en poudre de lait et réduire la dépendance aux importations (figure), d’après une publication de l’Idele.
Importations de poudres de lait en Afrique du Nord et de l’Ouest et au Moyen-Orient (2025, en tonnes)
Source : Idele
Lecture : l’Algérie est le deuxième importateur parmi les pays représentés sur la carte, derrière les Émirats arabes unis. Depuis le début de la crise diplomatique avec la France mi-2024, elle a suspendu ses achats de céréales et de produits laitiers français. Un volume marginal de 2 000 tonnes de poudres laitières françaises a ainsi été importé par l’Algérie en 2025. À l’inverse, elle a accru ses importations en provenance d’Amérique du Sud, de Turquie et de Belgique.
Sur les marchés matures d’Europe occidentale et d’Amérique du Nord, les fromages-ingrédients (incorporés dans les produits transformés) et les protéines prennent une importance croissante, sous l’effet de nouvelles attentes des consommateurs. Un article du Journal of Nutrition de mai 2026 montre ainsi que les consommateurs américains associent les protéines à la santé, à la satiété et au maintien musculaire : selon l’enquête citée, 41 % des personnes interrogées privilégient les yaourts et les fromages, dont le cottage cheese (fromage frais), comme sources de protéines. Cette tendance stimule la demande en lactosérum, un coproduit de la fabrication fromagère utilisé dans les compléments et les aliments enrichis en protéines. Son prix a quintuplé depuis 2023, porté par l’essor des médicaments anti-obésité aux États-Unis (podcast RFI). Pour répondre à cette demande, les industriels américains financent une cinquantaine de projets visant à créer ou agrandir les unités de filtration et de séchage des protéines.
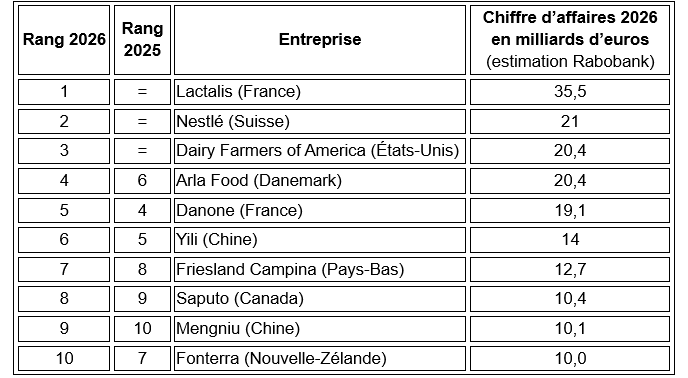
Cette montée en gamme favorise les firmes capables de financer de grandes unités spécialisées et de maîtriser les procédés de fractionnement du lait. Elle s’accompagne d’une consolidation accélérée du secteur, qui renforce les leaders mondiaux (Rabobank, figure). Porté par ses acquisitions à l’international (Amérique du Nord, Royaume-Uni, Asie-Océanie), le groupe français Lactalis creuse l’écart avec ses compétiteurs Nestlé et Dairy Farmers of America (figure).
Classement des grandes entreprises laitières mondiales
Source : Rabobank
Delphine Acloque, Centre d’études et de prospective